نگاهی کوتاه به آخرين نمودار بانکها در پرداخت تسهیلات
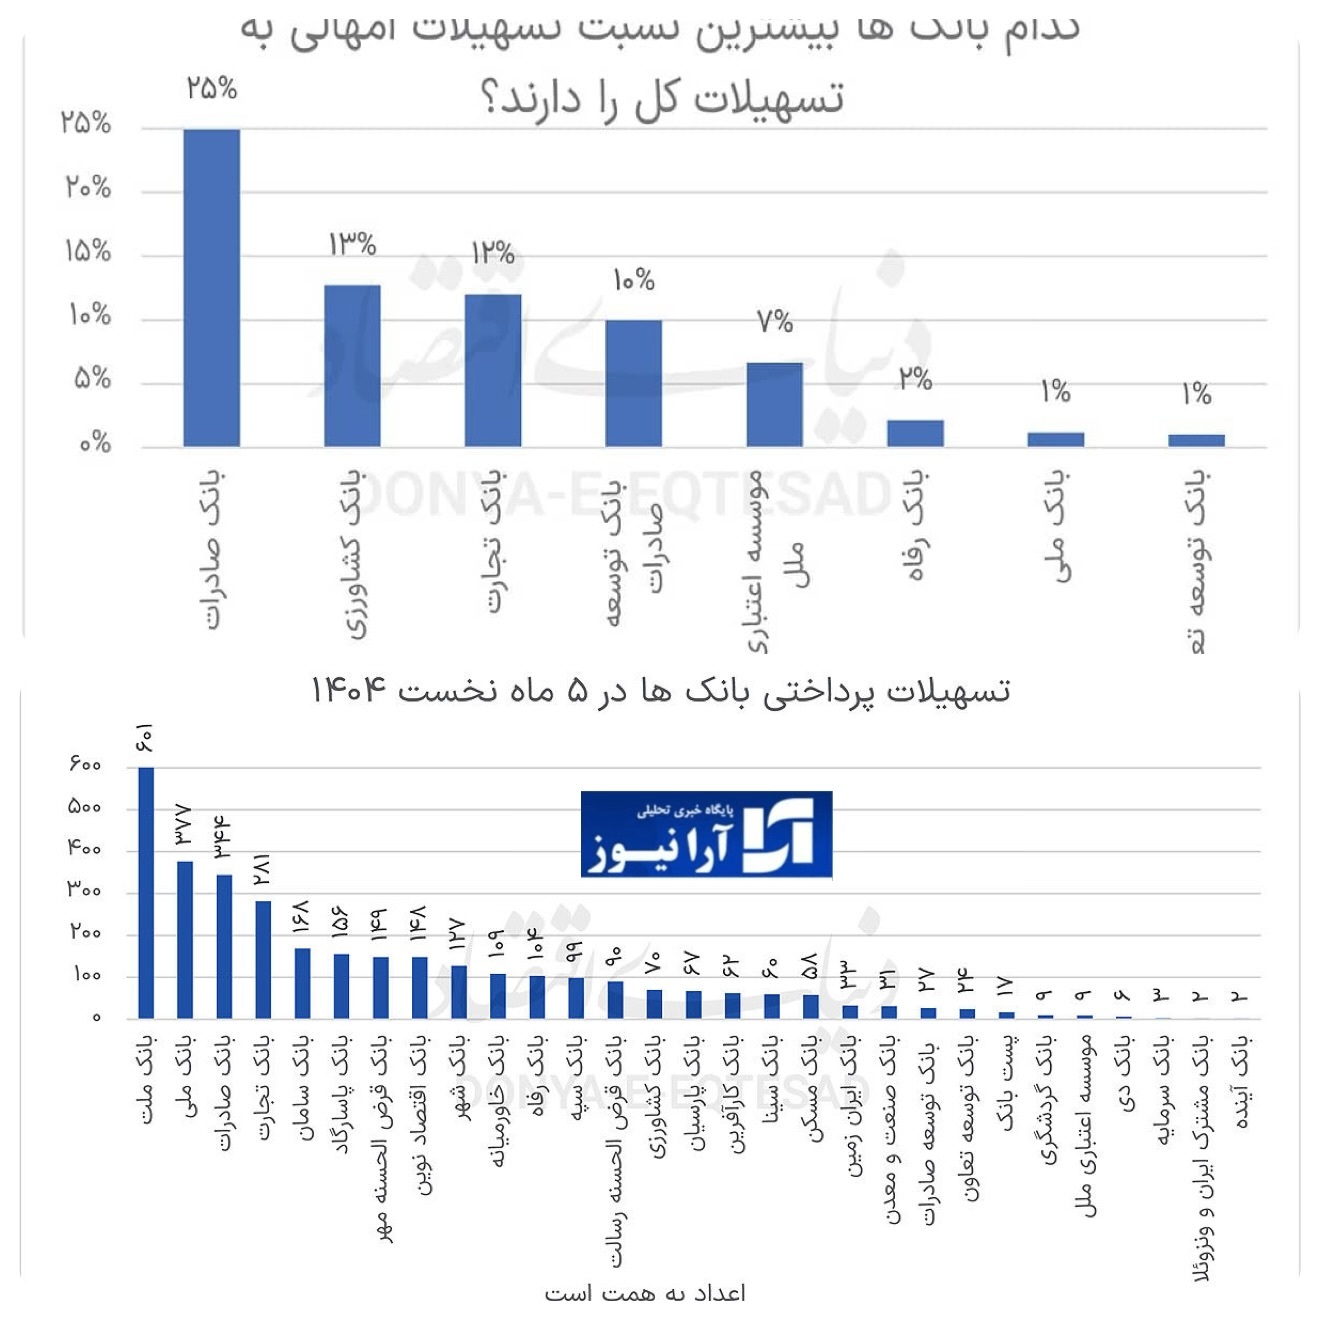
از فروردین تا مردادماه ۱۴۰۴، شبکه بانکی کشور ۳ هزار و ۲۳۳ همت تسهیلات به حدود ۱۰میلیون و ۶۹۹ هزار نفر ارائه کرد و بانکهای ملت، ملی و صادرات بیشترین سهم را در پرداخت وام به خود اختصاص دادند. بانک صادرات علاوه بر حجم بالای تسهیلات پرداختی، بیشترین نسبت تسهیلات امهالی به کل تسهیلات را ثبت کرد. بانکها در پنجماهه نخست سال ۱۴۰۴ حدود ۱۴۴ همت تسهیلات امهالی نیز ارائه دادند و این نوع تسهیلات باعث شد مشتریان بتوانند بازپرداخت بدهی خود را بازآرایی کنند و از نکول و تبدیل بدهی به مطالبات غیرجاری جلوگیری شود.
بانک ملت با ۶۰۱ همت بزرگترین پرداختکننده تسهیلات بود، بانک ملی با ۳۷۷ همت در رتبه دوم قرار گرفت و بانک صادرات با ۳۴۴ همت در جایگاه سوم ایستاد. بانکهای تجارت و سامان نیز به ترتیب ۲۸۱ و ۱۶۸ همت تسهیلات پرداخت کردند و مجموع این پنج بانک سهم قابلتوجهی از منابع اعتباری را تأمین کردند. بانکهای پاسارگاد، قرضالحسنه مهر ایران، اقتصاد نوین، شهر، خاورمیانه و رفاه نیز بیش از ۱۰۰ همت تسهیلات ارائه دادند و نقش مهمی در تأمین مالی بخشهای مختلف اقتصاد داشتند.
بانکها با استفاده از تسهیلات امهالی مدت بازپرداخت و اقساط مشتریان را تمدید و بازآرایی کردند تا فعالیت اقتصادی آنها ادامه پیدا کند. این سیاست بانکها باعث شد بدهیها به مطالبات غیرجاری تبدیل نشود و فشار مالی مشتریان کاهش یابد. بانکهای صادرات، تجارت، کشاورزی، ملی، توسعه صادرات، ملت، رفاه، موسسه اعتباری ملل و سپه بیشترین تسهیلات امهالی را ارائه کردند و بانکهای صادرات، کشاورزی، تجارت، توسعه صادرات و موسسه اعتباری ملل بیشترین نسبت تسهیلات امهالی به تسهیلات کل را داشتند.
در مقایسه با پنجماهه نخست سال ۱۴۰۳، بانکها توانستند ۴۱ درصد رشد در پرداخت تسهیلات را ثبت کنند و تسهیلات امهالی نیز بیش از ۱۰۰ درصد افزایش یافت و به ۱۴۴ همت رسید. این آمار نشان داد که شبکه بانکی کشور هم در افزایش حجم وامدهی و هم در مدیریت ریسک اعتباری توانست عملکرد قابل توجهی داشته باشد