گرانی روی کاغذ، یخزدگی در بنگاهها؛ راز شکست مسکن در برابر طلا و دلار
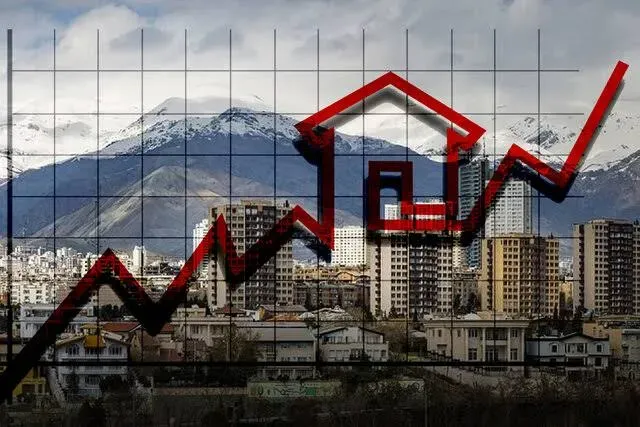
در روزگار پرتلاطم اقتصاد ایران که ارزش پساندازهای خرد و کلان هر روز آب میرود، مسکن همواره نقش «لنگرگاه امن» را برای حفظ داراییها بازی کرده است؛ اما این روزها حال این پناهگاه سنتی هم خوب نیست. نگاهی به راهروهای بنگاههای املاک و فایلهای ثبتشده نشان میدهد بازار ملک وارد عجیبترین پارادوکس سالهای اخیر خود شده است: ارقام روی کاغذ و در آگهیها مدام بالاتر میروند، اما پشت درهای معامله، تقریباً هیچ خریداری وجود ندارد. مسکن دیگر آن کالای سرمایهای رام و باثبات دیروز نیست؛ غولی است گرفتار در تله رکود تورمی که تقاضای آن عملاً از رمق افتاده است.
در چنین فضایی، بازارهای رقیب مانند طلا و دلار گوی سبقت را ربودهاند. ورود با سرمایههای اندک، نقدشوندگی برقآسا و بینیازی از تشریفات فرسایشی سند و محضر باعث شده تا نقدینگی سرگردان جامعه ترجیح دهد به جای قفل شدن در چند متر بتن و آهن، وارد بازارهای موازی شود. نتیجه؟ کاهش جذابیت نسبی ملک و فرو رفتن آن در کُمایی عمیق و کمسابقه.
شکاف مرگبار میان «هزینه ساخت» و «توان پرداخت»
ریشه این رکود کجاست؟ کافی است پای صحبت سازندگان در کلانشهرهایی چون تهران بنشینید. ساختوساز دیگر یک فعالیت حسابشده با حاشیه سود امن نیست؛ میدانی از نااطمینانی است. طبق جدیدترین گزارش مرکز آمار، شاخص بهای نهادههای ساختمانی در پایتخت، جهشی ۱۰۶.۸ درصدی را نسبت به سال قبل ثبت کرده و نرخ تورم سالانه مصالح به مرز خیرهکننده ۸۰ درصد رسیده است. سیمان، آهن، دستمزد کارگر و خدمات مهندسی بیمحابا گران میشوند و سازنده طبیعتاً میخواهد بار این تورم را روی دوش قیمت تمامشده بیندازد.
اما معادله اقتصاد به همین سادگی بسته نمیشود. برای تکمیل این معامله، فاکتوری حیاتی به نام «تقاضای مؤثر» لازم است که وجود خارجی ندارد.
کیانوش گودرزی، رئیس اتحادیه مشاوران املاک تهران، با انگشت گذاشتن روی همین گره کور تأکید میکند: «هرچند هزینه ساخت سر به فلک کشیده، اما نباید به اشتباه منتظر جهش قیمت مسکن تا پایان سال باشیم. فاصله قیمت پیشنهادی فروشنده تا جیب کارگر و کارمند به قدری زیاد شده که بازار عملاً در برابر رشد قیمتها مقاومت میکند. این یعنی قیمتها در فایلها بالا میمانند، اما پای امضا کسی نیست.»
ادامه این وضعیت یک پیامد خطرناکتر هم در آستین دارد: وقتی سازنده امیدی به فروش در بازه زمانی منطقی نداشته باشد، کلنگ پروژه بعدی را بر زمین نمیزند؛ توقفی که شاید امروز مانع پرواز قیمتها شود، اما در میانمدت با قحطی عرضه، جرقهای برای شوکهای بعدی خواهد بود.
چرا طلا و اسکناس برنده میدان شدند؟
شکست مسکن در جذب سرمایهها به سه تفاوت اساسی برمیگردد:
- آستانه سنگین ورود: خرید مسکن نیازمند میلیاردیترین سرمایههاست؛ چیزی که طبقه متوسط از آن جا مانده است، در حالی که در بازار طلا حتی با چند میلیون تومان پسانداز خرد هم میتوان سهیم شد.
- قفل نقدشوندگی: مالک طلا یا دلار در عرض چند دقیقه داراییاش را نقد میکند؛ اما فروشنده آپارتمان گاه ماهها باید چشمبهراه مشتری بماند و تخفیفهای درشت بدهد.
- تکهتکه نشدن ملک: مسکن دارایی غیرقابلتجزیه است؛ مالکی که گرفتار یک هزینه اضطراری میشود، نمیتواند پنج متر از خانهاش را برای رفع نیاز بفروشد! در روزهای نااطمینانی اقتصادی، جامعه دارایی روان و سبک را به سرمایه سنگین و منجمد ترجیح میدهد.
وامهایی که حریف شکافها نمیشوند
در این میان، کورسوی امید یعنی تسهیلات بانکی هم گرهی از کار فروبسته مستاجران باز نکرده است. سقف وام اوراق در تهران برای زوجین به ۲ میلیارد تومان رسیده، اما این رقم در برابر میانگین قیمت آپارتمان در پایتخت، سهم ناچیزی را پوشش میدهد. از طرف دیگر، بازپرداخت اقساط ماهانه این وامها که گاهی از تمام دریافتی ماهانه یک خانواده فراتر میرود، عملاً متقاضی واقعی را خلعسلاح کرده است. آماری که نشان میدهد در ۶ ماه گذشته تنها حدود ۱۶ هزار خانوار از این تسهیلات استفاده کردهاند، گواه روشنی است بر اینکه نسخه بانکی موجود دردی از تقاضای واقعی دوا نمیکند.
چشمانداز پایان سال؛ تثبیت در رکود
واقعیت این است که نباید آمارهای نجومی آگهیها و فضای مجازی را به تمام پهنه پایتخت و کشور تعمیم داد. تا پایان سال جاری، سناریوی غالب «تداوم رکود معاملاتی همراه با تثبیت نسبی قیمتهای قطعی» است، مگر آنکه شوکهای ارزی یا سیاسی معادلات را برهم بزند.
در نهایت، معیار سلامت بازار مسکن را نباید با خطکش گرانی هر مترمربع سنجید. مسکن زمانی زنده است که چرخ معاملات بچرخد، وامها بار خانه دار شدن را سبک کنند و سرپناه از کالایی دستنیافتنی و لوکس، بار دیگر به حقی در دسترس برای بدنه جامعه و خانوادهها تبدیل شود؛ اتفاقی که رخ دادنش پیش از هر چیز، در گرو ترمیم قدرت خرید مردم و مهار هزینههای پایه تولید است.