تغییر هر باره نرخ سود بانکی بدون توجه به شرایط اقتصادی کشور
«به گزارش خبرنگار اقتصادی آرانیوز»
با توجه به جایگاه و وظایف شورای پول و اعتبار در زمينه سياستگذاری پولي و بانكي کشور، شاید مهمترین و تاثيرگذارترین مصوبات این شورا در سالهای اخير، تصميمات کلي است که در زمينه نرخهای سود بانكي و نيز نحوه اعطای تسهيلات بانكي گرفته شده است.
،این مصوبات در سالهای گذشته تحت عناوینی چون «سیاستهای پولی و اعتباری» و از سال ۱۳۸۷ به بعد تحت عنوان «بستههای سیاستی – نظارتی» بانک مرکزی مشهور شده است. در واقع در این بستههای سياستي جهتگيری بانک مرکزی بر روی مهمترین اجزای سياست پولي و بانكي مشخص ميشود.
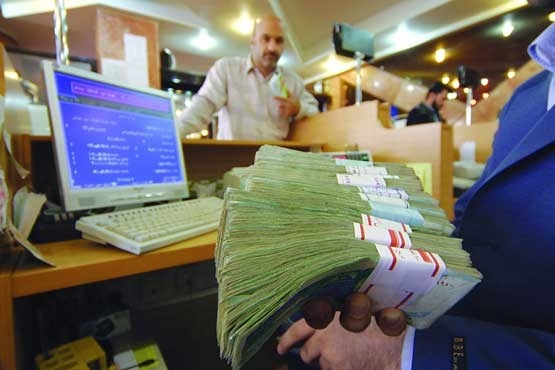
شاید مهمترین بخش از این بستهها، مربوط به تعيين نرخهای سود سپردههای بانكي و تسهيلات بوده است. نرخ سود بانكي متغيری است که تاثيرات آن فراگير بوده و فقط به بخش بانكي محدود نميشود. در بخش عرضه منابع، عدم تناسب بين نرخ سود بانكي با شرایط اقتصادی و تعيين دستوری آن توسط مراجع مختلف، سبب كاهش انگيزه سپردهگذاران شده و منابع به سمت سایر بازار مانند مسكن، ارز، طلا و خروج از كشور ميشود. از سوی دیگر، در بخش تقاضای منابع نيز بالا بودن نرخهای سود بانكي سبب افزایش هزینه تامين مالي بنگاهها ميشود.
کاهش نرخ سود بدون توجه به شرایط اقتصادی سبب ميشود از یکسو عرضه منابع بانكي از سوی سپردهگذاران کم شده و در نتيجه منابع قابل وامدهي کمتر شود و از سوی دیگر، تقاضای منابع بانكي از سوی متقاضيان تسهيلات بيشتر شده و در نهایت دسترسي به منابع بانكي بسيار مشكل شود. بنابراین تعيين نرخهای سود بانكي با توجه به شرایط اقتصادی و غيردستوری اهميتي حياتي دارد.
نگاهي به عملكرد شورای پول و اعتبار در تعيين نرخهای سود بانكي نشان ميدهد که در برخي از سالها این نرخها بدون توجه کافي به شرایط اقتصادی و بهصورت دستوری تعيين شدهاند.