حیاط خلوتِ ۶ هزار خیریه «بیحسابوکتاب»؛ وقتی معافیت مالیاتی به سپری برای فرار از شفافیت تبدیل میشود
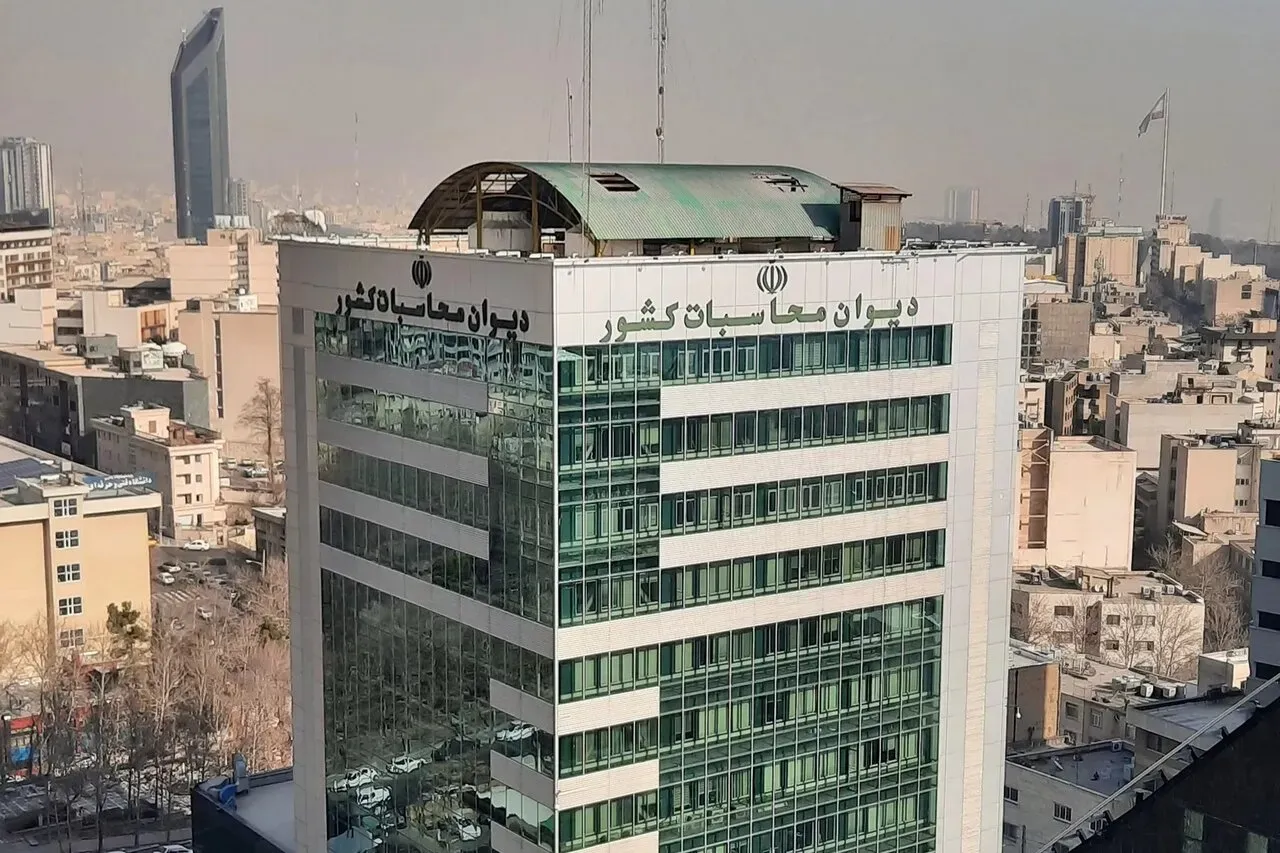
دیوان محاسبات قصد دارد به موضوع شفافیت مالی شرکتهای خیریه ورود کند؛ نهادی که بر اساس آمار رسمیاش، هزاران شرکت خیریه در کشور حتی ابتداییترین الزام شفافیت مالی را رعایت نکردهاند. این در حالی است که گردش مالی، معافیتهای مالیاتی، نفوذ چهرههای سیاسی و ضعف نظارت، خیریهها را همواره به یکی از حساسترین و پرابهامترین حوزههای اجتماعی کشور تبدیل کرده است.
«دست به خیر داشتن» در فرهنگ ایرانی همواره مورد تحسین بوده و جایگاه ویژهای داشته است؛ فرهنگی که همزمان با مدرنشدن زندگی، از اشکال کهن خود همچون کمک به همسایه و برگزاری گلریزون عبور کرده و در قالب نهادهای مدنی تحت عنوان خیریهها تداوم یافته است.
همنشینی این فرهنگ با باورهای مذهبی در گذر زمان به خیریهها چنان جایگاه قدسی بخشیده که کمتر شاهد نقد عملکرد آنها بودهایم؛ تاجاییکه پرسشگری درباره ابعاد مالی این موسسات نیز چندان معمول نبوده است. این در حالی است که به تجربه تمام کشورهای توسعهیافته، هرچه یک نهاد مورد اعتمادتر باشد، باید تحت نظارت دقیقتری قرار گیرد؛ چرا که اعتماد عمومی تنها زمانی پایدار میماند که شهروندان بدانند پولی که به نام کمک به بیماران، کودکان، سالمندان یا خانوادههای محروم پرداخت کردهاند، دقیقاً در کجا هزینه شده است.
هشدار اخیر دیوان محاسبات دقیقاً از همین نقطه اهمیت مییابد. بر اساس اعلام این نهاد، از میان ۹ هزار و ۲۸۴ شرکت خیریه ثبتشده در کشور، تنها ۲ هزار و ۵۵۵ شرکت اقدام به انتشار صورتهای مالی خود کردهاند و ۶ هزار و ۷۲۹ شرکت دیگر از انجام این تکلیف قانونی سر باز زدهاند. این آمار تنها یک عدد خشکومالی نیست؛ بلکه نشانهای از شکافی عمیق در ساختار شفافیت مالی کشوری است که سالانه حجم قابلتوجهی از کمکهای مردمی در آن جابهجا میشود.
مسئله فقط تخلف نیست؛ مسئله «عدم شفافیت» است
در مواجهه با چنین آماری نباید به دام سادهسازی افتاد. هیچکس نمیتواند صرفاً به دلیل منتشر نشدن صورتهای مالی، همه این موسسات را به فساد متهم کند؛ چرا که میان «عدم شفافیت» و «وقوع جرم» فاصله قابلتوجهی وجود دارد. با این حال، این موضوع به معنای ایجاد حاشیه امن برای خیریهها نیست و پرسش بزرگ اینجاست که وقتی قانون، انتشار صورتهای مالی را صراحتاً الزامی کرده، چرا حدود سهچهارم این شرکتها از اجرای آن خودداری میکنند؟
واقعیت این است که هرجا شفافیت و دادههای دقیق غایب باشد، شائبه متولد میشود؛ حتی اگر در عمل تخلفی صورت نگرفته باشد. به همین خاطر است که سالهاست مقامهای رسمی و کارشناسان نسبت به خلأهای نظارتی در این حوزه هشدار میدهند. برای نمونه، محمدرضا صباغیان یک دهه قبل و زمانی که نایبرئیس کمیسیون امور داخلی کشور بود، تأکید کرد که ایجاد سامانههای نظارتی بر موسسات خیریه میتواند به جلوگیری از پولشویی و سوءاستفادههای مالی از جمله فرار مالیاتی در پوشش امور خیریه کمک کند. اهمیت این اظهارات در آن است که موضوع پولشویی یا فرار مالیاتی را نه رسانهها، بلکه خود مسئولان و قانونگذاران مطرح کردهاند.
در همان مقطع، محمود اولیایی، نایبرئیس کمیسیون مسئولیت اجتماعی اتاق ایران، نیز هشدار داده بود که برخی فعالان اقتصادی برای بهرهمندی از معافیتهای مالیاتی به سراغ سازوکارهای مرتبط با خیریهها میروند. این هشدارها در حالی مطرح میشد که هنوز هیچ مکانیسم فراگیر و موثری برای انتشار عمومی اطلاعات مالی تمامی خیریهها شکل نگرفته بود. همچنین پرویز فتاح نیز در دوران ریاست خود بر کمیته امداد، بارها از سوءاستفاده و تخلف برخی موسسات عامالمنفعه خبر داده و از فقدان نظارت کافی بر آنها ابراز نگرانی کرده بود.
خیریه؛ مقدستر از آن که حسابرسی شود؟
یکی از آسیبهای مزمن در فضای عمومی ایران، نگاه تقدسآمیز مطلق به برخی نهادهاست؛ گویی پرسشگری درباره عملکرد مالی یک خیریه، بهمثابه مخالفت با کار خیر تلقی میشود. اما در عمل، دقیقاً عکس این گزاره صادق است. کار خیر زمانی اعتبار واقعی خود را بازمییابد که شفاف و قابل حسابرسی باشد. موسسهای که سالهاست میلیاردها تومان کمک مردمی دریافت میکند، باید بیش از یک بنگاه اقتصادی خصوصی پاسخگو باشد، نه کمتر از آن.
در بسیاری از کشورهای جهان، خیریهها موظفند سالانه تمامی جزئیات مالی خود را روی دایره بریزند؛ از میزان کمکهای دریافتی و هزینهکرد پروژهها گرفته تا دستمزد مدیران، املاک تحت اختیار و منابع درآمدی. اما در ایران، انتشار چنین دادههایی هنوز به یک مطالبه عمومیِ فراگیر تبدیل نشده است. شاید به همین دلیل است که هر چند سال یکبار، پروندهای تازه درباره املاک نجومی، معافیتها یا منابع مالی برخی مجموعههای خیریه به تیتر یک رسانهها تبدیل میشود.
سیاست و خیریه؛ ترکیبی همواره سوالبرانگیز
یکی از دلایل اصلی حساسیت افکار عمومی، پیوند تاروپود برخی موسسات خیریه با چهرههای سیاسی و مدیران ارشد کشور است. طی دو دهه گذشته، رسانهها بارها از حضور سیاستمداران، مدیران دولتی، نمایندگان مجلس، شهرداران و بستگان برخی مسئولان در هیئتامنا یا ساختار مدیریتی موسسات خیریه نوشتهاند. ذات این همنشینی غیرقانونی نیست؛ حتی میتوان استدلال کرد که حضور افراد شناختهشده میتواند به جذب بهتر کمکهای مردمی یاری رساند. اما زمانی که چنین جایگاههای نفوذی با تاریکخانه مالی همراه شود، چراغقرمزِ پرسشها روشن میشود.
با نگاهی به آرشیو رسانهها، نمونههای متعددی از حواشی خیریهها به چشم میخورد؛ از نحوه واگذاری زمین و املاک به این نهادها گرفته تا شائبههای پیرامون شیوه اداره و منابع مالی آنها. از خبرسازترین نمونهها میتوان به حواشی مرتبط با خیریههای چهرههای سیاسی یا نهادهایی چون موسسه «مصاف» اشاره کرد. فرع بر درستی یا نادرستی ادعاها، این دست پروندهها بار دیگر ثابت کرد که هرجا اطلاعات اداری و مالی به شفافیت کامل نرسد، بستر مناسب برای تولید شایعه و مناقشههای فرسایشی فراهم خواهد بود.
سلبریتیها، خیریهها و حسابرسیِ گمشده
در سالهای اخیر، چهرههای سرشناس هنری، ورزشی و رسانهای نیز به بازیگران کلیدی عرصه خیریه بدل شدهاند. بسیاری از این افراد توانستهاند از سرمایه اجتماعی و محبوبیت خود برای یاری به بیماران، کودکان کار و نیازمندان بهره ببرند؛ رویکردی که در ذات خود ارزشمند است. با این حال، «اعتماد مردم به یک چهره محبوب» هرگز جایگزین مناسبی برای «شفافیت مالی» نخواهد بود. کسی که بر موج محبوبیت خود کمکهای هنگفت مردمی را هدایت میکند، بیش از دیگران نیازمند ارائه گزارشهای حسابرسیشده است؛ در غیر این صورت، کوچکترین ابهام میتواند به بحرانی عمیق برای اعتماد عمومی بدل شود.
معافیت مالیاتی بدون شفافیت؛ یک تناقض بزرگ
یکی از زوایای کمتر دیدهشده در این پدیده، مقوله «معافیتهای مالیاتی» است. در تمام دنیا، خیریهها از مشوقهای مالیاتی برخوردارند تا به توسعه فعالیتهای عامالمنفعه تشویق شوند؛ اما دقیقاً به همین دلیل، نظارت و شفافیت مالی در این بخش اهمیتی چندبرابر مییابد. نمیتوان از یکسو از رانتها، امتیازات و معافیتهای قانونی بهرهمند شد و از سوی دیگر در برابر جامعه پاسخگو نبود. وقتی فعالان اقتصادی و اصناف زیر ذرهبین سازمان امور مالیاتی قرار دارند، افکار عمومی حق دارد بداند موسساتی که زیر چتر «خیریه» از امتیازات ویژه برخوردارند، داراییها و منابع خود را چگونه مدیریت میکنند.
آزمون واقعی تازه آغاز شده است
با در نظر گرفتن تمامی این ابعاد، نمیتوان خبر اخیر دیوان محاسبات را یک رخداد معمولی یا پایان راه دانست؛ این تازه نقطه شروع یک مسیر دشوار اما حیاتی است. اکنون جامعه انتظار دارد ببیند آیا نهادهای ناظر، اسامی شرکتهایی را که از قانون سرپیچی کردهاند علنی خواهند کرد؟ آیا وضعیت مالی این مجموعهها زیر ذرهبین نظارت عمومی قرار میگیرد؟
اگر پاسخ این پرسشها منفی باشد، هشدار اخیر نیز به آرشیو دهها اخطار فراموششده خواهد پیوست؛ اما اگر عزم جدی برای شفافسازی در دستگاههای نظارتی شکل گرفته باشد، شاید این نقطه، آغازگر یکی از عمیقترین اصلاحات ساختاری در حوزه نهادهای مدنی و خیریه ایران باشد.