آرامش قبل از توفان در بازار نفت/ چرا جهان از دور تازه حملات آمریکا میترسد؟
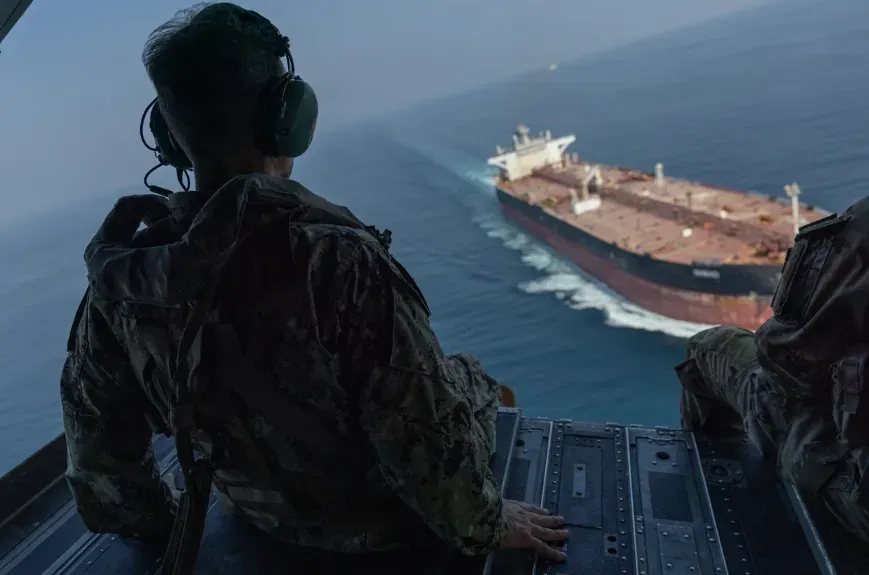
به نظر میرسد در حال تجربه آرامش قبل از توفان هستیم و هر جرقهای میتواند آتش جنگ را در منطقه شعلهور کند. در همین راستا بازار جهانی نفت نیز به نقطهای رسیده که یک خبر از میدان جنگ میتواند معادلات اقتصاد جهان را تغییر دهد. نفتکشها در تنگه هرمز با تهدید مین و حمله روبهرو هستند، تأسیسات نفتی عربستان در معرض حملات تازه قرار گرفتهاند و همزمان، گزارشها از بررسی گزینههای نظامی جدید در واشنگتن حکایت دارد. در چنین شرایطی، حتی خبر بازگشت میانجیهای قطری به تهران و احتمال مذاکرات مستقیم ایران و آمریکا در دوحه نیز نتوانسته نگرانی بازار را از آینده عرضه نفت منطقه برطرف کند.
قیمت نفت برنت به بالاترین سطح خود از اواخر آوریل رسیده و با افزایش ۲.۴ درصدی در قیمت ۱۱۷ دلار و ۶۴ سنت در هر بشکه بسته شده است. نفت خام آمریکا نیز با رشد بیش از ۲ درصدی به ۱۰۴ دلار و ۱۲ سنت رسید. برنت در ماه اکتبر ۱۳.۶ درصد و نفت آمریکا ۱۵.۲ درصد افزایش قیمت را تجربه کردهاند. این ارقام در شرایطی ثبت شده که بازار هنوز با اختلالهای ناشی از جنگ ماههای گذشته دستوپنجه نرم میکند و دور تازهای از درگیری میتواند وضعیت را بهمراتب پیچیدهتر کند.
نفت در مدار صعود؛ بازار به خبرهای جنگی واکنش نشان میدهد
بازار نفت در روزهای اخیر میان دو نیروی متضاد گرفتار شده است؛ از یک سو، تلاشهای دیپلماتیک برای جلوگیری از گسترش جنگ و از سوی دیگر، تهدیدهای نظامی و حملات تازه به مسیرهای صادرات انرژی.
رویترز در گزارش روز جمعه خود با اشاره به حمله به یک نفتکش در تنگه هرمز، نوشته بود که قیمت نفت با نگرانی از تشدید جنگ ایران و تهدید مسیرهای تأمین انرژی خاورمیانه افزایش یافته است. همزمان، حملات حوثیها به عربستان و تهدید زیرساختهای نفتی این کشور، نگرانیها درباره امنیت صادرات نفت را تشدید کرده است.
از سوی دیگر، تلاشهای دیپلماتیک همچنان ادامه دارد. امید به ازسرگیری مذاکرات ایران و آمریکا تا حدی از نگرانیهای مربوط به اختلال عرضه کاسته است، اما نفت برنت همچنان در محدوده ۱۱۵ دلار باقی مانده؛ رقمی که حدود ۱۰ دلار بالاتر از میانگین ماه سپتامبر است.
این وضعیت نشان میدهد بازار نفت دیگر صرفاً به خبرهای مربوط به باز یا بسته بودن تنگه هرمز واکنش نشان نمیدهد؛ بلکه احتمال آسیب دیدن زیرساختهای صادراتی، افزایش هزینه بیمه و حملونقل و حتی ماندگاری ناامنی در منطقه نیز در قیمتها منعکس میشود.
از همین رو، بازگشت میانجیها به تهران یا انتشار خبرهایی از احتمال توافق، لزوماً به معنای کاهش پایدار قیمت نفت نیست. تا زمانی که خطر حمله به نفتکشها و تأسیسات انرژی وجود دارد، بازار بخشی از قیمت خود را بهعنوان هزینه ریسک جنگ حفظ خواهد کرد.
جنگ ایران به نگرانی مشترک اقتصادهای جهان تبدیل شده است
نگرانی از دور تازه حملات آمریکا به ایران، اکنون از سطح بازارهای مالی و محافل تخصصی انرژی فراتر رفته و به یکی از موضوعات مهم گفتوگو میان قدرتهای اقتصادی جهان تبدیل شده است.
بر اساس گزارش منتشرشده از نشست وزیران خارجه گروه ۲۰ در آتلانتا، دو مقام غربی به رویترز گفتهاند که بسیاری از شرکتکنندگان نگراناند حملات مجدد آمریکا به ایران، قیمت جهانی نفت را بهشدت افزایش دهد و فشارهای اقتصادی ناشی از جنگ خاورمیانه را تشدید کند. این مقامها گفتهاند اعضای گروه ۲۰ درباره شدت پیامدهای اقتصادی جنگ بر کشورهای مختلف تا حد زیادی اتفاق نظر دارند.
مارکو روبیو، وزیر خارجه آمریکا، نیز در این نشست بر ضرورت همکاری برای تقویت ثبات ژئوپلیتیکی و رونق اقتصادی تأکید کرد و هشدار داد که بحرانهای بینالمللی، امنیت تأمین انرژی و مواد غذایی، تجارت جهانی و آزادی کشتیرانی را تهدید میکنند.
اهمیت این هشدار در آن است که حتی کشورهایی که در جنگ ایران و آمریکا مشارکت مستقیم ندارند، از افزایش قیمت نفت و گاز، اختلال در تجارت و بالا رفتن هزینه حملونقل آسیب میبینند. به همین دلیل، جنگی که در ابتدا ممکن بود یک بحران منطقهای تلقی شود، اکنون به مسئلهای برای اقتصاد جهانی تبدیل شده است.
در واقع، نگرانی از نفت گران تنها به معنای افزایش هزینه سوخت نیست. اگر قیمت انرژی برای مدت طولانی بالا بماند، هزینه تولید صنعتی، حملونقل کالا، کشاورزی و تأمین مواد غذایی نیز افزایش پیدا میکند. این زنجیره میتواند تورم را دوباره در اقتصادهای بزرگ فعال کند و بانکهای مرکزی را در شرایط دشوارتری قرار دهد.
فارن پالیسی: خلیج فارس برای جنگ تازه آماده نیست
یکی از مهمترین تحلیلهایی که در روزهای اخیر درباره آینده بازار نفت منتشر شده، گزارش نشریه فارن پالیسی است. امیر هنجانی، عضو هیئتمدیره مؤسسه کوئینسی برای سیاستگذاری مسئولانه، در این تحلیل با عنوان «خلیج فارس برای جنگ تازه آماده نیست» هشدار میدهد که بازگشت نسبی صادرات نفت منطقه به معنای بازگشت امنیت انرژی نیست.
بر اساس این گزارش، صادرات نفت از تنگه هرمز و مسیرهای جایگزین در هفته منتهی به ۱۸ اکتبر به بیش از ۲۴ میلیون بشکه در روز رسیده است؛ رقمی که از سطح پیش از جنگ، یعنی حدود ۲۳.۳ میلیون بشکه در روز، بالاتر است. این آمار در نگاه نخست میتواند نشان دهد که بازار نفت توانسته خود را با جنگ سازگار کند.
اما فارن پالیسی تأکید میکند که چنین برداشتی میتواند گمراهکننده باشد. مسئله فقط تعداد بشکههایی نیست که در حال حاضر از منطقه خارج میشوند، بلکه وضعیت پالایشگاهها، پایانههای صادراتی، خطوط لوله و تأسیساتی است که این جریان نفت را ممکن میکنند.
گفتنی است، از زمان آغاز جنگ در نهم اسفند سال گذشته، حملات موشکی و پهپادی به پالایشگاهها، تأسیسات گاز طبیعی مایع و پایانههای صادراتی در خلیج فارس آسیب زده است. در همین حال، حوثیها با گشودن جبههای دیگر در دریای سرخ، فشار بر مسیرهای جایگزین صادرات نفت را افزایش دادهاند.
به نوشته فارن پالیسی، بخش قابلتوجهی از ظرفیتهای ازدسترفته انرژی منطقه برای بازسازی به سالها زمان نیاز دارد. این مسئله بهویژه برای کشورهای واردکننده نفت در آسیا، اروپا و اقتصادهای در حال توسعه اهمیت دارد؛ کشورهایی که زیرساخت انرژی خود را بر مبنای دسترسی نسبتاً مطمئن به نفت و گاز خلیج فارس بنا کردهاند.
این نشریه همچنین هشدار میدهد که اگر دور تازهای از حملات به تأسیسات نفتی عربستان و مسیرهای صادراتی این کشور انجام شود، هر دو مسیر اصلی صادرات نفت سعودی ممکن است همزمان در معرض تهدید قرار بگیرند. در چنین وضعیتی، ظرفیت مازاد عربستان که از دهه ۱۹۹۰ یکی از مهمترین ابزارهای مهار شوکهای نفتی بوده، میتواند بهشدت کاهش پیدا کند.
برای درک بهتر از اهمیت این هشدار باید توجه داشته باشیم که عربستان در سالهای گذشته یکی از مهمترین بازیگران تثبیت بازار نفت بوده است. اگر این کشور نتواند در زمان اختلال عرضه، نفت بیشتری وارد بازار کند، توان جهان برای جبران کمبود نفت کاهش خواهد یافت.
نفت ۱۲۰ دلاری؛ چرا بازار هنوز به نقطه بحران نرسیده است؟
با وجود افزایش قیمت نفت، هنوز نمیتوان گفت بازار جهانی با یک بحران تمامعیار عرضه روبهرو شده است. بخشی از نفت ازدسترفته از طریق خطوط لوله جایگزین، افزایش تولید کشورهای خارج از خلیج فارس و استفاده از ذخایر موجود جبران شده است. اما این سازوکارها ظرفیت نامحدودی ندارند.
کاهش ذخایر یکی از مهمترین عواملی است که بازار نفت را در برابر شوکهای جدید آسیبپذیر میکند. ذخایر نفتی در ماههای نخست جنگ به بازار کمک کردند تا بخشی از کمبود عرضه را جبران کند، اما هرچه این ذخایر کمتر شوند، بازار برای پاسخ به اختلالهای جدید به تولید جاری وابستهتر خواهد شد. به بیان دیگر، اگر جنگ ادامه پیدا کند و ذخایر نفتی کاهش بیشتری داشته باشند، حتی اختلالی محدود در عرضه نیز میتواند واکنش شدیدتری در قیمتها ایجاد کند.
آژانس بینالمللی انرژی در گزارش اکتبر خود پیشبینی کرده بود که تقاضای جهانی نفت در سهماهه چهارم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل ۲.۵ میلیون بشکه در روز کاهش پیدا کند. این نهاد برآورد کرده است که تقاضای سالانه نفت در سال ۲۰۲۶ نیز با افت ۲.۶ میلیون بشکهای به ۱۰۲.۴ میلیون بشکه در روز برسد.
این ارقام نشان میدهد که قیمتهای بالا و اختلال در عرضه، خود به عاملی برای کاهش مصرف تبدیل شدهاند. با این حال، کاهش تقاضا لزوماً به معنای آرامش بازار نیست؛ زیرا اگر افت عرضه از کاهش مصرف بیشتر باشد، فشار بر قیمتها همچنان ادامه خواهد داشت.
نفت در سناریوی جنگ بیپایان چه قیمتی خواهد داشت؟
یکی از مهمترین نشانههای پیچیده شدن چشمانداز بازار نفت، تغییر نگاه تحلیلگران بانک جیپی مورگان به آینده جنگ است. در هفتههای اخیر، جیپی مورگان برای نخستین بار از آغاز جنگ ایران و آمریکا، دیگر پیشبینی پایه مشخصی برای بازار نفت ندارد. تحلیلگران این بانک گفتهاند که نمیتوانند پایان جنگ را مدلسازی کنند و مشخص نیست در نهایت چه سناریویی بر بازار حاکم خواهد شد.
این بانک در آن مقطع برآورد کرده بود که حدود ۱۰ میلیون بشکه در روز از عرضه نفت تحت تأثیر جنگ مختل شده است. قیمت برنت نیز به حدود ۱۰۶ دلار رسیده بود؛ در حالی که ارزش منصفانه برآوردشده از سوی جیپی مورگان برای نفت در آن مقطع حدود ۹۰ دلار بود.
به اعتقاد تحلیلگران این بانک، بخشی از قیمت نفت ناشی از نگرانی درباره اختلالهای بیشتر در عرضه است؛ نگرانیای که در صورت افزایش حملات به زیرساختهای نفتی و مسیرهای دریایی میتواند شدت بگیرد.
اما مسئله مهمتر این است که بازار نفت در صورت تداوم جنگ، ممکن است به وضعیتی برسد که دیگر نتوان آن را صرفاً با پیشبینیهای متعارف عرضه و تقاضا توضیح داد.
جیپی مورگان همچنین برآورد کرده است که در سناریوی ادامه محدودیت تنگه هرمز و تداوم درگیری، نفت برنت در سال ۲۰۲۷ بهطور متوسط میتواند حدود ۸۷ دلار باشد؛ در حالی که در سناریوی بازگشت صلح، میانگین قیمت را حدود ۶۴ دلار پیشبینی کرده است.
این پیشبینی نشان میدهد که حتی در سناریوی ادامه جنگ نیز قیمت نفت لزوماً بهصورت خطی افزایش پیدا نمیکند. افزایش تولید کشورهای دیگر، تغییر مسیرهای صادراتی و کاهش مصرف میتوانند بخشی از فشار را خنثی کنند. با این حال، اختلاف قابلتوجه میان سناریوی صلح و جنگ، هزینه اقتصادی ادامه بحران را نشان میدهد.
چشم انداز بازار انرژی در سال ۲۰۲۷
نگرانیها درباره آینده بازار نفت تنها به تحلیل بانکها و رسانهها محدود نیست. فاتح بیرول، مدیر اجرایی آژانس بینالمللی انرژی، در ۲۶ اکتبر به رویترز گفت که بازارهای انرژی احتمالاً در سال ۲۰۲۷ نیز به شرایط پیش از جنگ ایران بازنخواهند گشت.
بیرول از دولتها و شرکتها خواسته است امنیت انرژی را به اولویت اصلی خود تبدیل کنند. او همچنین هشدار داده که قیمتهای نزدیک به ۱۲۰ دلار برای کشورهایی که با کسری تجاری بالا مواجهاند، آسیبزا خواهد بود.
به گفته مدیر اجرایی آژانس، فشار بازار در زمستان، بهویژه در بخش فرآوردههای پالایشی مانند گازوئیل، میتواند افزایش پیدا کند؛ زیرا تقاضای فصلی بالا میرود و بخشی از پالایشگاهها نیز برای تعمیرات از مدار خارج میشوند.
این هشدار برای اقتصادهای واردکننده انرژی اهمیت ویژهای دارد. افزایش قیمت نفت خام بهتنهایی مسئله نیست؛ هزینه فرآوردههایی مانند گازوئیل، سوخت هواپیما و گاز مایع نیز میتواند با شدت بیشتری افزایش پیدا کند. این فرآوردهها مستقیماً در حملونقل، تولید صنعتی و تأمین انرژی خانوارها نقش دارند.
در چنین شرایطی، حتی اگر قیمت نفت خام در مقطعی کاهش پیدا کند، بازگشت هزینه انرژی به سطح پیش از جنگ ممکن است زمانبر باشد. آسیب به پالایشگاهها و اختلال در تجارت فرآوردهها میتواند فشار را برای ماهها حفظ کند.
آسیا در خط مقدم بحران
فارن پالیسی در تحلیل اخیر خود یادآوری میکند که آسیا پیش از جنگ نزدیک به ۹۰ درصد نفت خام عبوری از تنگه هرمز را دریافت میکرد. به همین دلیل، کشورهای آسیایی بیشترین آسیب را از اختلال عرضه انرژی در خلیج فارس متحمل شدهاند.
در ماههای گذشته، کشورهایی مانند بنگلادش، پاکستان، هند و فیلیپین با پیامدهای مستقیم بحران انرژی مواجه شدهاند. از محدودیت مصرف سوخت و گاز گرفته تا اختلال در تولید صنعتی و افزایش هزینه زندگی، فشار جنگ به بخشهای مختلف اقتصاد این کشورها منتقل شده است.
اما این بحران به آسیا محدود نمیماند. اروپا نیز از طریق افزایش قیمت فرآوردههای نفتی، بهویژه گازوئیل، تحت فشار قرار گرفته است. آژانس بینالمللی انرژی در گزارش اکتبر خود اعلام کرد که هزینههای بالای حملونقل و نفت خام، حاشیه سود پالایشگاههای اروپا و آسیا را کاهش داده است.
در اقتصاد جهانی، نفت یک کالای منفرد نیست؛ انرژی پایه تولید و جابهجایی کالاهاست. افزایش قیمت نفت میتواند به افزایش هزینه تولید مواد غذایی، محصولات صنعتی و خدمات حملونقل منجر شود. به همین دلیل، ادامه جنگ میتواند همزمان رشد اقتصادی را تضعیف و تورم را تشدید کند؛ ترکیبی که سیاستگذاران اقتصادی از آن بهعنوان یکی از دشوارترین وضعیتهای اقتصادی یاد میکنند.
سناریوهای پیش روی بازار نفت
در حال حاضر، سه سناریوی اصلی پیش روی بازار نفت قرار دارد. در سناریوی نخست، تلاشهای دیپلماتیک به توافقی پایدار منجر میشود و امنیت کشتیرانی در تنگه هرمز بهبود پیدا میکند. در این وضعیت، بخشی از قیمت ریسک جنگ از بازار حذف خواهد شد، اما آسیبهای زیرساختی و کاهش ذخایر اجازه نمیدهد قیمت نفت بهسرعت به سطح پیش از جنگ بازگردد.
در سناریوی دوم، جنگ در سطح فعلی ادامه پیدا میکند و حملات پراکنده به نفتکشها و تأسیسات انرژی ادامه مییابد. این سناریو میتواند به معنای حفظ قیمتهای بالا، نوسان شدید بازار و افزایش تدریجی هزینههای انرژی باشد؛ وضعیتی که جیپی مورگان نیز در تحلیل خود از آن بهعنوان سناریوی درگیری طولانی یاد کرده است.
اما سناریوی سوم، خطرناکترین وضعیت برای بازار نفت است؛ آغاز دور تازه حملات آمریکا به ایران و گسترش دامنه جنگ به زیرساختهای نفتی و مسیرهای صادراتی منطقه. در چنین شرایطی، اگر تنگه هرمز با اختلال گستردهتری روبهرو شود یا خطوط لوله جایگزین نیز آسیب ببینند، ظرفیت بازار برای جبران کمبود عرضه بهشدت کاهش خواهد یافت.
در این سناریو، جهش قیمت نفت دیگر تنها یک احتمال کوتاهمدت نیست؛ بلکه میتواند به بحرانی گستردهتر در بازار انرژی تبدیل شود. با این حال، پیشبینی دقیق قیمت نفت در چنین شرایطی دشوار است. حتی جیپی مورگان نیز اعلام کرده که در غیاب چشمانداز روشن برای پایان جنگ، نمیتواند سناریوی پایه مشخصی برای بازار ارائه کند.
آنچه روشن است، این است که بازار نفت در آستانه یکی از حساسترین مقاطع خود قرار دارد. اگر جنگ به سمت توافق حرکت کند، قیمتها میتوانند بخشی از افزایش اخیر را پس بدهند؛ اما اگر دور تازهای از حملات آغاز شود، بازار با مجموعهای از ریسکهای همزمان از جمله کاهش عرضه، افت ذخایر، افزایش هزینه حملونقل و آسیب بیشتر به زیرساختهای انرژی روبهرو خواهد شد.